Voiture sans permis : assurance obligatoire et conseils pour économiser
Comprendre la réglementation autour des voitures sans permis
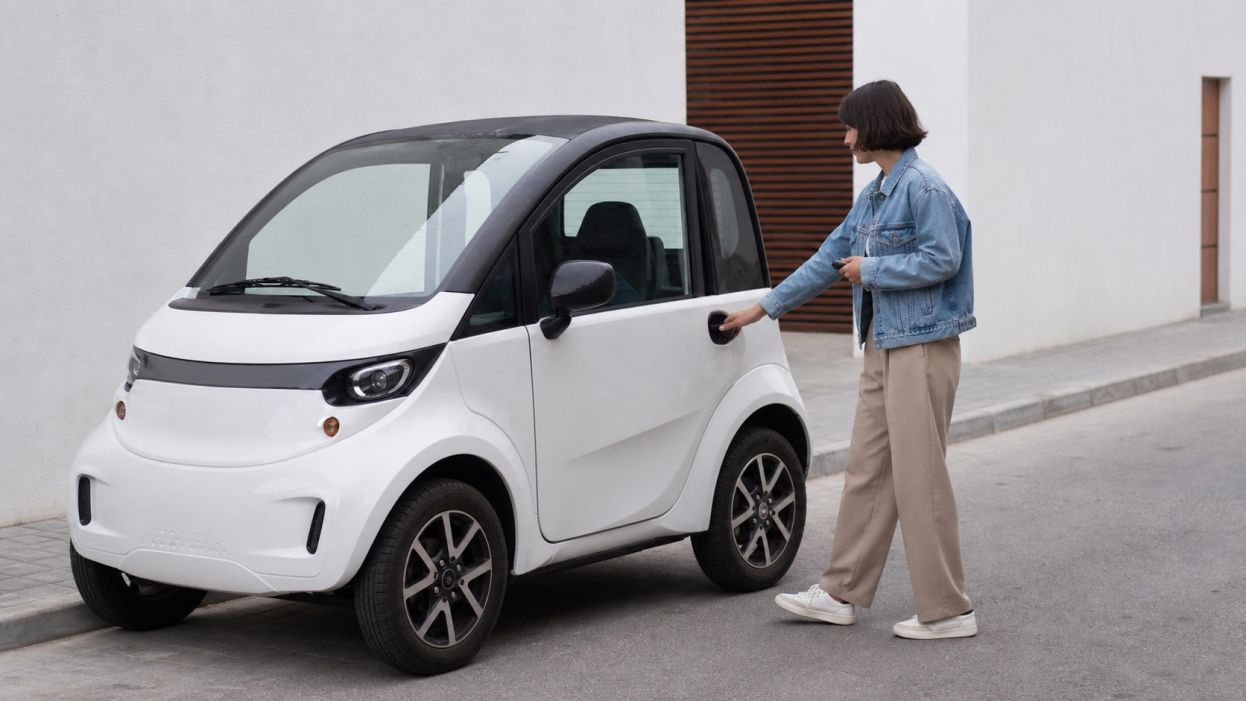
Les voitures sans permis, aussi appelées quadricycles légers, rencontrent un véritable engouement en France. Adaptées aussi bien aux jeunes dès 14 ans (avec le permis AM ou ex-BSR) qu’aux adultes qui ne disposent pas ou plus du permis B, ces petits véhicules séduisent par leur accessibilité et leur praticité. Mais nombre de conducteurs, nouveaux ou expérimentés, s’interrogent : quelle est la réglementation en matière d’assurance pour ce type de véhicule, et comment maîtriser son budget ? Suivez notre guide pour circuler en toute sérénité et réaliser de vraies économies.
L’assurance voiture sans permis : une obligation légale
Contrairement à une idée reçue, rouler en voiture sans permis ne dispense pas d’être assuré. Comme tout véhicule terrestre à moteur circulant sur la voie publique, la souscription d’une assurance responsabilité civile – le minimum légal – est impérative. Que vous circuliez en ville ou à la campagne, un défaut d’assurance expose à une amende pouvant dépasser 3 000 euros, voire à une immobilisation du véhicule et à la confiscation de la VSP (Voiture Sans Permis).
Cette obligation s’applique :
- Aux jeunes conducteurs de 14 à 18 ans détenteurs du permis AM ;
- Aux adultes n’ayant jamais passé le permis ou l’ayant perdu ;
- Aux seniors souhaitant continuer à se déplacer en toute indépendance ;
- À tous types de VSP, classiques ou utilitaires légers.
Quelles garanties choisir ?
L’assurance VSP ressemble à celle d’une automobile classique, mais les formules et tarifs sont adaptés. Au strict minimum, la garantie responsabilité civile couvre les dommages causés à autrui (piéton, cycliste, autre véhicule). Mais, au-delà du socle obligatoire, plusieurs garanties optionnelles sont à envisager pour mieux protéger votre investissement :
- Dommages tous accidents : prise en charge des réparations de votre VSP en cas de choc, même responsable ;
- Vol et incendie : précieux sur un véhicule souvent stationné dehors, léger et attractif ;
- Bris de glace : les pièces spécifiques des VSP peuvent coûter cher ;
- Assistance et dépannage 0 km : rassurant pour les trajets quotidiens ;
- Protection du conducteur : indemnisation en cas de blessures.
Quel budget prévoir pour assurer une voiture sans permis ?
Le tarif d’assurance d’une VSP varie sensiblement selon le profil du conducteur et le niveau de garantie choisi. À titre indicatif :
- La formule “au tiers”, la plus basique, oscille généralement entre 30 et 60 € par mois ;
- Un contrat “tous risques” peut grimper de 60 à 100 € mensuels, voire plus selon le modèle et la région ;
- Un jeune conducteur, ou un profil dit “à risque”, paiera plutôt dans la fourchette haute du marché ;
- Des options comme l’assistance ou la garantie du conducteur peuvent entraîner un léger surcoût.
Il existe toutefois de réelles méthodes pour réduire la note finale, même pour un conducteur inexpérimenté ou sans antécédents d’assurance.
Conseils pratiques pour économiser sur son assurance VSP
Comparer les devis spécifiques “voiture sans permis”
Les assureurs traditionnels et les mutuelles d’assurance proposent rarement les mêmes tarifs et niveaux de couverture. Il est donc essentiel de multiplier les simulations sur les sites spécialisés, et de ne pas hésiter à demander des devis personnalisés, notamment auprès d’assureurs connus pour leur expertise en micro-voitures ou quads légers.
Adapter son niveau de garantie à l’usage réel
Bien évaluer les besoins réels permet d’éviter la sur-assurance. Si la VSP circule en zone rurale protégée, un vol ou bris de glace paraît moins probable ; à l’inverse, la protection accrue sera utile en centre-ville ou stationnement collectif.
Valoriser les dispositifs de sécurité
Alarme, antivol mécanique, parking privé peuvent jouer en faveur d’une réduction de la prime. Pensez à signaler systématiquement les dispositifs dont dispose votre voiture sans permis, preuves à l’appui.
Profiter des réductions “multi-formules”
Si vous assurez déjà une habitation ou un deux-roues auprès du même organisme, demandez une remise “multi-contrats” ou “client fidèle”, souvent possible dès deux contrats actifs.
Éviter les contrats “jeune conducteur” prohibitifs
Certaines compagnies appliquent des majorations peu justifiées sur les jeunes conducteurs. Or, pour les VSP, le risque d’accidents graves est jugé beaucoup plus faible qu’en scooter ou moto. Comparez donc spécifiquement les formules destinées aux assurés de moins de 25 ans.
Se regrouper pour mutualiser ses besoins d’assurance
Certains groupements de propriétaires de VSP, via clubs d’utilisateurs ou associations locales, négocient des tarifs préférentiels auprès de compagnies partenaires. Rejoindre ce type de réseau peut parfois faire baisser la facture de 10 à 20 %.
Spécificités de l’assurance VSP en cas de sinistre
En cas d’accident ou de vol, la gestion du dossier diffère peu d’une voiture classique. Il faut cependant bien vérifier :
- Que le conducteur au moment du sinistre possédait bien le permis AM ou correspondait au profil assuré ;
- Que la déclaration a été faite sous 5 jours (accident) ou 2 jours (vol), à l’assureur puis à la gendarmerie en cas de vol ;
- Les exclusions de garantie (usage commercial, modification non homologuée, etc.).
Comment est calculée l’indemnisation ?
La valeur de remplacement (valeur à dire d’expert) sera utilisée pour estimer l’indemnisation d’une VSP accidentée ou volée, souvent inférieure à la valeur d’achat neuve. Certaines garanties “valeur à neuf 12 mois” existent, notamment lors de l’achat ou du leasing de VSP neuve – à privilégier pour éviter les mauvaises surprises.
Zoom sur quelques idées reçues et erreurs à éviter
- Pas d’assurance = pas d’amende, car petite cylindrée ?
Faux : même sans permis voiture, l’assurance reste obligatoire sous peine de sanctions lourdes. - Assurer une VSP est toujours abordable ?
Pas forcément : les profils “jeunes” ou “annulations de permis” peuvent payer aussi cher qu’une petite citadine, d’où l’importance de bien comparer. - La même compagnie que pour mon ancienne voiture suffit ?
Pas toujours : certaines compagnies refusent d’assurer les VSP ou pratiquent des tarifs arbitraires.
FAQ – Tout comprendre pour assurer et économiser sur la voiture sans permis
- Une voiturette peut-elle circuler non assurée sur terrain privé ?
Oui, mais à la moindre sortie sur voie publique (même courte distance), l’assurance redevient indispensable. - Peut-on choisir une assurance au tiers pour payer moins cher ?
Oui, mais vérifiez les garanties (assistance, protection conducteur) et prévoyez une extension en cas de stationnement fréquent sur la voie publique. - Mon enfant de 14 ans peut-il être assuré conducteur principal ?
Oui, dès lors qu’il est titulaire du permis AM et que le contrat mentionne bien son identité. - Puis-je transférer mon bonus/malus auto sur une assurance VSP ?
De rares compagnies accordent une “continuité de profil” pour valoriser le bonus d’un parent ou conducteur déchu du permis, mais cela reste marginal. - Que faire si mon assurance refuse de couvrir une VSP d’occasion ?
Orientez-vous immédiatement vers un assureur spécialisé VSP ou une mutuelle proposant des contrats “toutes marques”.
En synthèse : rouler en VSP bien assuré, c’est possible et économique
Que vous soyez lycéen, senior ou adulte sans permis, la voiture sans permis offre une alternative pratique et sécurisante pour vos déplacements. L’assurance reste cependant une étape-clé : obligatoire, elle n’est pas pour autant inaccessible. Grâce à l’ouverture du marché, à la montée des solutions web et aux offres sur-mesure, il est aujourd’hui facile de comparer, d’ajuster son contrat à ses besoins et de trouver le juste prix.
Adoptez la réflexion “utile et authentique” : anticipez, informez-vous auprès des réseaux spécialisés, vérifiez attentivement vos garanties et pensez à actualiser votre contrat selon l’évolution de vos trajets. Pour encore plus de conseils concrets, retours d’expérience, ou pour découvrir notre banc d’essai assurance VSP, rendez-vous sur parentsautop.com rubrique Assurance & budget. Économisez sans sacrifier l’essentiel : la tranquillité et la légalité au volant, même sans permis traditionnel !