Comment l'âge du véhicule influence réellement votre prime d'assurance
Comprendre l’impact de l’âge de votre voiture sur votre prime d’assurance
L’assurance auto occupe une place centrale dans le budget de tout automobiliste et suscite, à raison, de nombreuses questions. Parmi les critères déterminants pour l’établissement de la prime figure l’âge du véhicule. Mais quelles conséquences concrètes la date de première mise en circulation peut-elle avoir sur votre cotisation annuelle ? CarnetMariage.fr vous guide à travers une analyse détaillée pour comprendre, anticiper et optimiser votre contrat d’assurance, qu’il s’agisse de couvrir une voiture neuve ou une occasion déjà rodée.
Profil du véhicule : un point de départ décisif
L’assureur fonde toujours son calcul de risque sur quelques paramètres essentiels, parmi lesquels : la puissance fiscale, l’usage (privé ou professionnel), le lieu de stationnement, le profil du conducteur… et bien sûr, l’âge du véhicule. Dès la souscription, la question « année-modèle » revient systématiquement car elle renseigne, indirectement, sur la valeur du véhicule, ses équipements de sécurité, son niveau d’usure présumé et les éventuels risques de panne.
Pourquoi une voiture neuve coûte-t-elle plus cher à assurer ?
On pense parfois, à tort, qu’une auto flambant neuve, équipée des dernières technologies, sera automatiquement moins chère à garantir qu’un vieux modèle. En réalité, la tarification fonctionne souvent à rebours du bon sens : l’assurance d’une voiture neuve ou très récente est fréquemment plus élevée, notamment en tout risque. Trois raisons principales à cela :
- Valeur à neuf élevée : en cas de vol ou de destruction totale, l’indemnisation doit couvrir l’intégralité du prix du véhicule, pièces, options et équipements électroniques inclus.
- Sensibilité au vol : certains modèles et versions récentes attirent particulièrement les voleurs, multipliant les indemnisations forfaitaires du côté de l’assureur.
- Coût des réparations : les éléments high-tech (radars, caméras, capteurs ADAS, carrosseries spécifiques) tirent vers le haut la facture en cas d’accrochage ou sinistre même mineur.
À l’inverse, une assurance intermédiaire (tiers élargi) ou tiers simple sur un véhicule plus ancien limite l’exposition financière de la compagnie : d’où un tarif généralement moins élevé.
Les effets de l’ancienneté : dégressivité, mais vigilance !
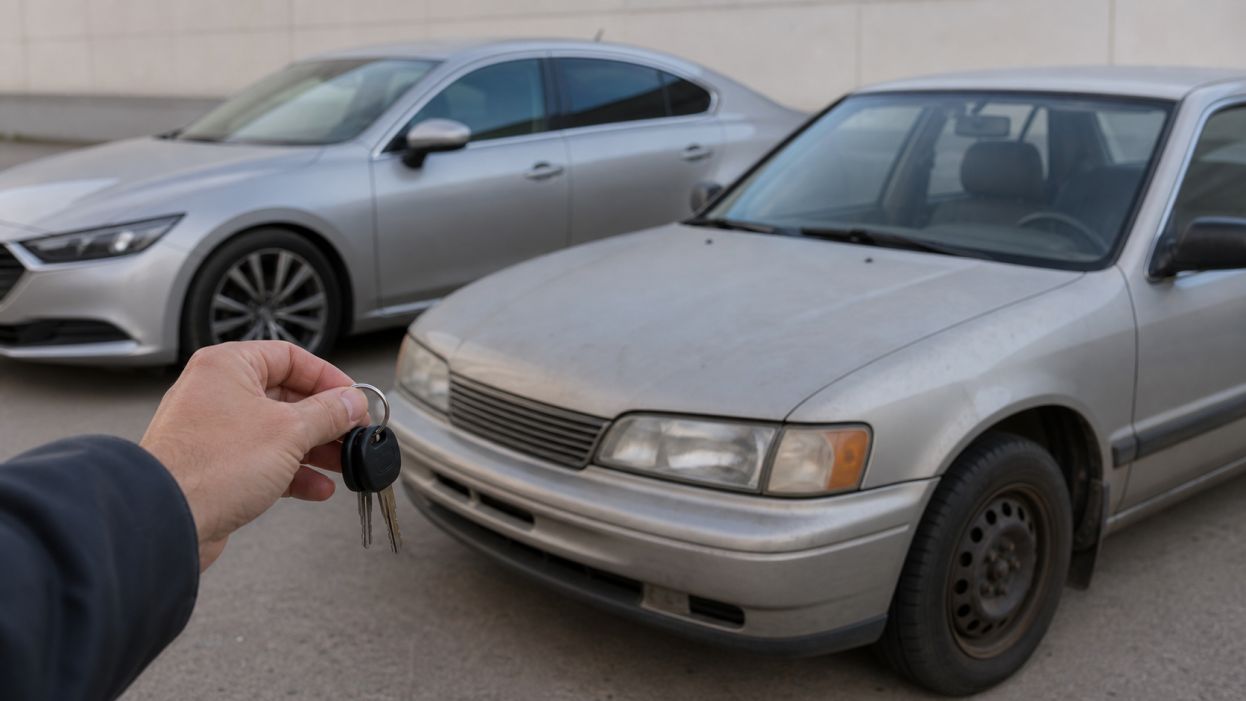
Lorsque le véhicule prend de l’âge, sa valeur vénale baisse logiquement. À dix ou quinze ans, une voiture affiche souvent moins de 25% de sa valeur initiale, ce qui réduit mécaniquement le montant des indemnisations à verser par l’assureur en cas de vol ou de destruction. Cette logique influe sur :
- La cotisation « Garanties dommages » : plus le véhicule vieillit, moins la garantie « valeur à neuf » a de sens, d’où un réajustement tarifaire à la baisse chaque année, jusqu’à devenir inintéressante au-delà de 7 ou 8 ans.
- Le choix du niveau de couverture : la majorité des propriétaires de véhicules de plus de 5 ans basculent du « tous risques » vers le « tiers amélioré », quitte à compléter avec bris de glace ou incendie selon usage et localisation.
Attention toutefois à l’effet « palier » : parfois, le passage d’un véhicule dans la tranche 8 ans ou plus induit une légère remontée du tarif, l’assureur intégrant le risque croissant de sinistres mécaniques ou de pannes coûteuses, non couverts mais susceptibles d’occasionner un sinistre routier indirect (ex : perte de contrôle à cause d’un organe défectueux, usure pneus, etc.).
La notion de « prime minimale » et les seuils d’indemnisation
Il est tentant de penser qu’une voiture de 15 ans ou plus ne devrait quasiment plus rien coûter à assurer. Dans les faits, la plupart des assureurs appliquent un « plancher » forfaitaire : quelle que soit la valeur marchande du véhicule, une prime minimale est facturée pour compenser les charges fixes (gestion, sinistralité de base, frais d’enquête en cas de vol). Cette prime plancher varie selon compagnie, usage et zone géographique ; elle se situe en général entre 130 € et 250 €/an pour un tiers de base principale, hors options.
De plus, en cas de sinistre total sur une voiture âgée, l’indemnisation se base sur la cote d’occasion de marché dite « valeur de remplacement » ou « valeur à dire d’expert », susceptible d’être faible voire symbolique. Certains propriétaires optent alors pour une assurance « petit rouleur », voire résilient certaines garanties dès lors que le véhicule ne constitue plus une forte valeur patrimoniale.
Équipements de sécurité : leur évolution tempère l’argument de l’âge
Il ne faut pas négliger un autre effet lié à l’âge du véhicule : l’avancée des normes de sécurité. Un modèle de plus de 12 ans sera rarement doté de freinage d’urgence, de détecteurs d’angle mort, ESP avancé ou multiples airbags. Si ces technologies baissent le niveau de risque et les conséquences en sinistre, leur absence peut donc inciter l’assureur à appliquer une surprime (notamment sur les profils jeunes ou risqués).
De façon symétrique, une voiture récente bardée d’assistants sécuritaires bénéficie souvent de petites réductions de prime, toutes choses égales par ailleurs, car elle atténue les accidents corporels lourds.
L’âge du véhicule est-il plus ou moins déterminant que l’âge du conducteur ?
S’il influe nettement sur la cotisation de base, l’âge du véhicule n’est pas le seul critère de pondération. Sur certains profils (jeunes permis, retraités, malus lourds), le risque principal reste le conducteur : antécédents, nombre d’années de permis, lieu de résidence et usage quotidien pèsent souvent davantage dans le prix final que la simple date de première mise en circulation du véhicule.
Néanmoins, l’association d’un conducteur inexpérimenté à une vieille auto peut inquiéter (obsolescence des équipements, possible mauvais état général, freinage, pneumatiques), d’où parfois une prime qui stagne voire augmente en tiers simple au fil des ans.
Voiture de collection : une exception attractive
Détail intéressant : passé 30 ans, de nombreux véhicules accèdent au statut de « collection ». Plusieurs compagnies proposent alors des formules ultra compétitives (à partir de 80 €/an), pour autant que la voiture soit stockée dans un garage, peu utilisée, et que l’assuré possède déjà un véhicule « moderne ». L’obsolescence devient ici un avantage, l’usage spécifique restreignant le risque routier.
Entreprise ou auto professionnelle : quelques subtilités
Dans le cas des flottes ou des véhicules utilitaires, l’ancienneté de la voiture influe aussi sur la cotisation, mais les critères d’usage (nombre de kilomètres, nature des missions, stationnement, propriétaires multiples) sont pondérés différemment. Là encore, les modèles récents coûtent plus à garantir, mais il peut s’avérer pertinent de n’assurer qu’au tiers un utilitaire âgé affecté à des missions de base, tout en renforçant les garanties sur les véhicules stratégiques pour l’activité.
Comment optimiser sa cotisation en fonction de l’âge de son véhicule ?
- Adaptez le niveau de couverture : inutile de dépenser en tous risques sur une voiture dont la valeur marchande a chuté sous 5 000 €. Privilégiez un tiers étendu, ajoutez bris de glace ou vol-incendie si le stationnement est exposé.
- Négociez chaque année : quand votre voiture prend de l’âge, la cotisation doit suivre. Utilisez les comparateurs, sollicitez une révision de contrat ou changez d’assureur si besoin.
- Soignez l'entretien : un véhicule ancien bien entretenu (pièces d’usure, pneus, freinage) rassure l’assureur et peut lever d’éventuels refus d’assurance ou surprimes pour « risque aggravé ».
- Renseignez-vous sur la collection : passé un certain âge, basculez éventuellement sur des contrats spécifiques « voiture ancienne », sous conditions d’usage et de stockage.
Le mot de la rédaction CarnetMariage.fr
L’âge du véhicule reste une variable clé de la prime d’assurance en France : il impacte la valeur assurée, les options de garantie et la stratégie de couverture. Si votre voiture est récente ou haut de gamme, surveillez chaque option jusqu’au coût de la franchise ; sur une auto de plus de 8 ans, concentrez-vous sur l'indispensable et évaluez le « juste prix » selon vos besoins réels, ni plus ni moins. Pensez à revoir vos garanties tous les deux ans et à tenir compte de l’évolution de votre usage.
Tout pour comprendre, économiser sur votre assurance auto et éviter les pièges, c’est sur CarnetMariage.fr – votre guide sans bla-bla, au cœur de la mobilité pratique et responsable !